Kiwanda hakizalishi kitu chochote siku kinapofunguliwa rasmi, wala hakikuzalisha chochote katika miaka miwili au mitatu iliyochukua kukijenga. Ardhi, mitambo, mafundi waliojenga misingi: wote hao walilipwa na miundombinu iligharimiwa muda mrefu kabla ya kiwanda hicho kutengeneza au kuuza bidhaa hata moja.
Hali hiyohiyo inatumika kwa bandari kabla meli ya kwanza haijatia nanga, kituo cha umeme kabla hakijatoa uniti ya kwanza ya nishati, na waya wa mkonga kabla haujasafirisha baiti ya kwanza ya data. Tumezungumzia viwanda, miundombinu, biashara na teknolojia katika mfululizo huu, na sote tunaweza kukubaliana kwamba maendeleo haya yote yanategemea jambo lilelile kutokea kwanza: mtu kutoa fedha muda mrefu kabla hazijarudi.
Makala hii inahusu mahali ambapo fedha hizo zinapotoka, na jinsi bara letu la Afrika linavyotumia fedha zilizopo ndani yake tayari.
Kwa nini ukuaji unahitaji fedha kabla ya mawazo?
Fedha hizo zina jina maalum la kiuchumi: mtaji (capital). Ni fedha zilizowekwa kando leo kwa matarajio ya kupata mapato baadaye — iwe ni faida ya mkopo, hisa ya faida ya biashara, au kwa upande wa serikali: mapato ya kodi na tozo ambazo barabara au bandari itazileta hatimaye.
Nchi inaweza kuwa na ardhi yenye rutuba, madini mengi ardhini na mamilioni ya vijana walio tayari kufanya kazi, lakini ikakosa viwanda, migodi au kilimo kikubwa; kwa sababu hakuna hata kimoja kinachoweza kuwepo hadi mtu alipe gharama za awali kwanza. Maliasili na mawazo mazuri hayajengi kitu peke yake; mtaji ndio unaogeuza vitu hivyo kuwa ukweli unaoonekana.
Kanuni hiyo inafanya kazi vivyo hivyo kwa biashara ndogo: anayefungua duka la mikate anahitaji tanuri na unga kabla mkate mmoja haujatengenezwa au kuuzwa. Mtindo huo ni uleule kwa ukubwa wote wa biashara: tumia kwanza, pata mapato baadaye; hiyo ndiyo kanuni kuu inayotawala shughuli zote za kiuchumi.
Fedha za Afrika zinatoka wapi leo?
Katika sehemu hii
Mifuko ya uwekezaji ya serikali (Sovereign wealth funds) inafanya kazi kwa msingi huohuo, isipokuwa inadhibitiwa na serikali badala ya wachangiaji wa pensheni.
Afrika inafadhiliwa kupitia njia mbalimbali, na kila chanzo kina jukumu lake maalum:
Benki za biashara ndicho chanzo kinachofahamika zaidi. Hupokea amana kutoka kwa wateja na kukopesha sehemu ya fedha hizo kwa biashara na serikali, ingawa kwa namna tofauti: biashara hulazimika kutoa dhamana ya mali (ardhi, majengo) kabla benki haijakubali kukopesha, wakati mikopo ya serikali hupitia hati fungani za Hazina zikilindwa na jina la serikali yenyewe. Vyovyote vile, benki hupendelea mikopo ya muda mfupi wa marejesho, jambo linalopunguza kiasi cha fedha zinazoweza kufadhili miradi mikubwa ya muda mrefu.
Mifuko ya pensheni hukusanya sehemu ya mishahara ya wafanyakazi kila mwezi na kuiwekeza ili ikue kuwa mafao ya uzeeni baada ya miongo kadhaa. Kwa sababu fedha hizo hazihitajiki haraka, mifuko ya pensheni inafaa sana kwa uwekezaji wa muda mrefu. Mifuko ya pensheni barani Afrika sasa inasimamia zaidi ya dola bilioni 700 za mali zilizojumuishwa, takwimu ambayo inatarajiwa kufikia dola trilioni 7 kufikia mwaka 2040 kadiri wafanyakazi wengi wanavyojiunga na sekta rasmi.
Mifuko ya uwekezaji ya serikali (Sovereign wealth funds) inafanya kazi kwa msingi huohuo, isipokuwa inadhibitiwa na serikali badala ya wachangiaji wa pensheni. Nchini Nigeria na Botswana, sehemu ya mapato ya mafuta au almasi huwekwa kando na kuwekezwa badala ya kutumika yote mara moja, ili kubaki na akiba baada ya maliasili hizo kumalizika. Ethiopia inafanya kazi tofauti: badala ya mapato ya madini, inakusanya hisa za serikali katika mashirika makubwa ya umma — kama Shirika la Ndege la Ethiopia na Ethio Telecom — ndani ya mfuko mmoja mkuu. Lengo ni lilelile: kugeuza mali za umma kuwa chanzo endelevu cha thamani badala ya kuzitumia zote kwa matumizi ya kawaida ya kila siku. Kwa pamoja, mifuko hii ya Afrika inashikilia takriban dola bilioni 130, kiasi ambacho ni chini ya asilimia moja ya takriban dola trilioni 14 zinazosimamiwa na mifuko ya aina hiyo duniani kote.
Kampuni za bima huwekeza ada zinazolipwa na wateja wao, zikishikilia fedha hizo hadi madai yatakapojitokeza — jambo ambalo kwa bima ya maisha linaweza kuchukua miongo kadhaa. Kama ilivyo kwa mifuko ya pensheni, hii inafanya makampuni ya bima kuwa wawekezaji wa asili wa muda mrefu.
Taasisi za fedha za maendeleo (DFIs) zinafanya kazi kwa namna tofauti zaidi: mashirika kama Benki ya Maendeleo ya Afrika (AfDB), Shirika la Kimataifa la Fedha (IFC), Afreximbank na Shirika la Fedha la Afrika (AFC) yapo mahsusi kufadhili miradi ambayo benki za biashara na wawekezaji binafsi wanaona ina hatari kubwa, inachukua muda mrefu mno au ni kubwa mno kufadhili peke yao. Yakiungwa mkono na serikali, yanachanganya fedha za umma na mitaji binafsi kufanya miradi mikubwa iweze kutekelezeka.
Uwekezaji wa moja kwa moja wa kigeni (FDI) — fedha ambazo wawekezaji kutoka nje ya Afrika huweka moja kwa moja kujenga viwanda au kununua hisa barani humu — hupata uangalizi mkubwa wa habari lakini ndio chanzo kisichoaminika zaidi. Afrika ilivutia takriban dola bilioni 70 za FDI mwaka 2025, zikishuka kutoka dola bilioni 94 mwaka 2024, huku fedha hizo zikiendelea kujikita katika nchi chache na sekta chache, hasa nishati, madini na miundombinu. Wawekezaji wa kigeni huathiriwa na viwango vya riba vya kimataifa, bei za bidhaa duniani na uchumi wa nchi zao — mambo ambayo viongozi wa Afrika hawawezi kuyadhibiti. Ndiyo maana uchumi unaotegemea mitaji ya nje hubaki kwenye hatari ya misukosuko ya kimataifa.
Ukijumlisha yote hayo unapata kiasi cha mtaji kinachopatikana kwa uchumi wa Afrika. Lakini ukubwa wa fedha si kitu pekee chenye umuhimu; aina ya mtaji unaotolewa iwapo unaendana na mahitaji halisi ya mradi ni jambo lenye uzito huohuo.
Si kila mtaji unaotembea kwa kasi ileile
Katika sehemu hii
Mara nyingi tatizo si kiasi cha fedha kilichopo, bali ni kiasi gani cha fedha hizo kilicho na subira ya muda mrefu.
Duka linalouza vifaa vya kielektroniki vilivyoagizwa kutoka nje linaweza kuanza kupata faida ndani ya mwaka mmoja. Lakini reli inayounganisha miji miwili au mradi mkubwa wa umwagiliaji shambani unaweza kuchukua miaka kumi au kumi na tano kurudisha gharama zilizotumika kuujenga. Biashara zote mbili zinahitaji mtaji, lakini si wa aina moja: mkopo wa kawaida wa benki unaweza kutosha kuanzisha duka la vifaa vya umeme; lakini reli na mradi wa umwagiliaji vinahitaji kitu chenye utayari wa kusubiri muda mrefu zaidi: kinachoitwa mtaji wenye subira (patient capital).
Mtaji wenye subira ni fedha zilizowekezwa kwa vipindi virefu, kwa maelewano kwamba faida itachukua miaka kadhaa kujitokeza, ikilingana na muda halisi unaohitajika kwa mradi kujiendesha kwa faida. Wawekezaji wanaotaka fedha zao zirudi ndani ya miaka miwili au mitatu hawawezi kutoa mtaji wa aina hiyo, hata kama mradi wenyewe ni mzuri kiasi gani.
Hiyo ndiyo sababu taasisi inayotoa fedha ni muhimu sawa na kiasi cha fedha kilichopo: mifuko ya pensheni na mifuko ya uwekezaji ya serikali haihitaji fedha zao zirudi haraka, jambo linaloifanya ifae sana kufadhili miundombinu na viwanda ambavyo mikopo ya muda mfupi ya benki haiwezi kuvimudu. Na taasisi za maendeleo zipo ili kubeba hatari ambazo wawekezaji binafsi hawawezi kuzivumilia kwa muongo mmoja.
Wakati sehemu kubwa ya mtaji unaopatikana nchini unapokuwa wa muda mfupi — ukikaa kwenye amana za benki au hisa za kigeni zinazoweza kuondolewa kwa sekunde chache — miradi ya muda mrefu inashindwa kujengwa, hata kama takwimu za fedha zinaonekana nzuri kwenye makaratasi. Mara nyingi tatizo si kiasi cha fedha kilichopo, bali ni kiasi gani cha fedha hizo kilicho na subira ya muda mrefu.
Kwa nini Afrika bado inahangaika kujifadhili yenyewe?
Katika sehemu hii
Pale ambapo imani hiyo inakuwa ndogo, hata miradi iliyosanifiwa vizuri inashindwa kupata fedha za muda mrefu.
Hata kukiwa na benki, mifuko ya pensheni, mifuko ya uwekezaji ya serikali na taasisi za maendeleo zikifanya kazi barani humu, mfumo wa fedha wa ndani wa Afrika bado hautoshelezi mahitaji ya uchumi wake. Pengo hili linaonekana wazi zaidi kwenye miundombinu: Benki ya Maendeleo ya Afrika inakadiria bara linahitaji kati ya dola bilioni 130 na 170 kwa mwaka kujenga barabara, vituo vya umeme na bandari, huku kati ya dola bilioni 68 na 108 zikikosa ufadhili kila mwaka.
Sehemu ya upungufu huu inatokana na uchache wa akiba ya ndani ya mtaji inayoweza kuwekezwa. Masoko ya ndani ya hisa na hati fungani yanasimulia hadithi hiyohiyo: katika nchi nyingi za Afrika, masoko haya ni madogo mno kiasi cha kushindwa kuzipa kampuni njia mbadala ya kupata mitaji nje ya mikopo ya kibenki.
Uandaaji wa miradi (project preparation) ni kikwazo kingine kisichoonekana sana lakini chenye uzito mkubwa: kabla mwekezaji hajetoa fedha kwa ajili ya barabara au kituo cha umeme, anahitaji upembuzi yakinifu, makadirio sahihi ya gharama, umiliki salama wa ardhi na makadirio ya kuaminika ya mahitaji ya baadaye. Kuandaa mambo haya yote kunagharimu fedha na kunahitaji wataalamu wabobezi, na miradi mingi mizuri inakwama hapo kabla hata haijafika mezani pa kutafuta fedha.
Hatari ya viwango vya kubadilisha fedha inaongeza uzito mwingine: kiwanda kinaweza kukopa kwa dola lakini kikauza bidhaa zake kwa sarafu ya ndani kama naira au shilingi; kila mara sarafu ya ndani inaposhuka thamani dhidi ya dola, mkopo huo unakuwa ghali zaidi kulipika. Wawekezaji wanajua hili mapema, na wengi hudai faida kubwa zaidi au kuepuka kabisa miradi ya muda mrefu inayotumia sarafu za ndani.
Ukosefu wa utulivu wa kisiasa na sera zisizotabirika unakatisha tamaa mtaji wenye subira. Mwekezaji anayeweka fedha kwa miaka kumi na tano anacheza kamari kwamba sheria za sasa za kodi, ardhi na kutoa faida nje zitaendelea kuwepo katika mwaka wa kumi. Pale ambapo imani hiyo inakuwa ndogo, hata miradi iliyosanifiwa vizuri inashindwa kupata fedha za muda mrefu.
Kwa nini biashara ndogo zinashindwa kupata mikopo?
Katika sehemu hii
Benki huziba pengo hili kwa dhamana au kwa kutoa fedha mapema kabla mzigo haujalipwa na mnunuzi.
Mtengenezaji mdogo wa viwandani anapaswa kununua malighafi kabla hajazalisha chochote cha kuuza, na kuwalipa wafanyakazi kabla wateja hawajalipa ankara zao. Fedha zinazoziba pengo hilo kati ya kulipa gharama na kukusanya mapato zinaitwa mtaji wa uendeshaji (working capital), na kuishiwa nazo ndiyo sababu kuu inayofanya biashara ndogo zife, hata wakati bidhaa zao zinapopendwa sokoni.
Benki zinazokopesha fedha za aina hii kwa kawaida hutaka dhamana ya mali zisizohamishika, na biashara nyingi changa hazimiliki ardhi au majengo ambayo benki zinayakubali kama dhamana. Shirika la IFC linakadiria kuwa biashara ndogo na za kati katika eneo hili zinaweza kutumia kwa tija takriban dola bilioni 331 zaidi za ufadhili kuliko ule unaopatikana sasa, huku nusu ya biashara ndogo zikithibitisha kushindwa kupata mikopo inayohitajika kukua.
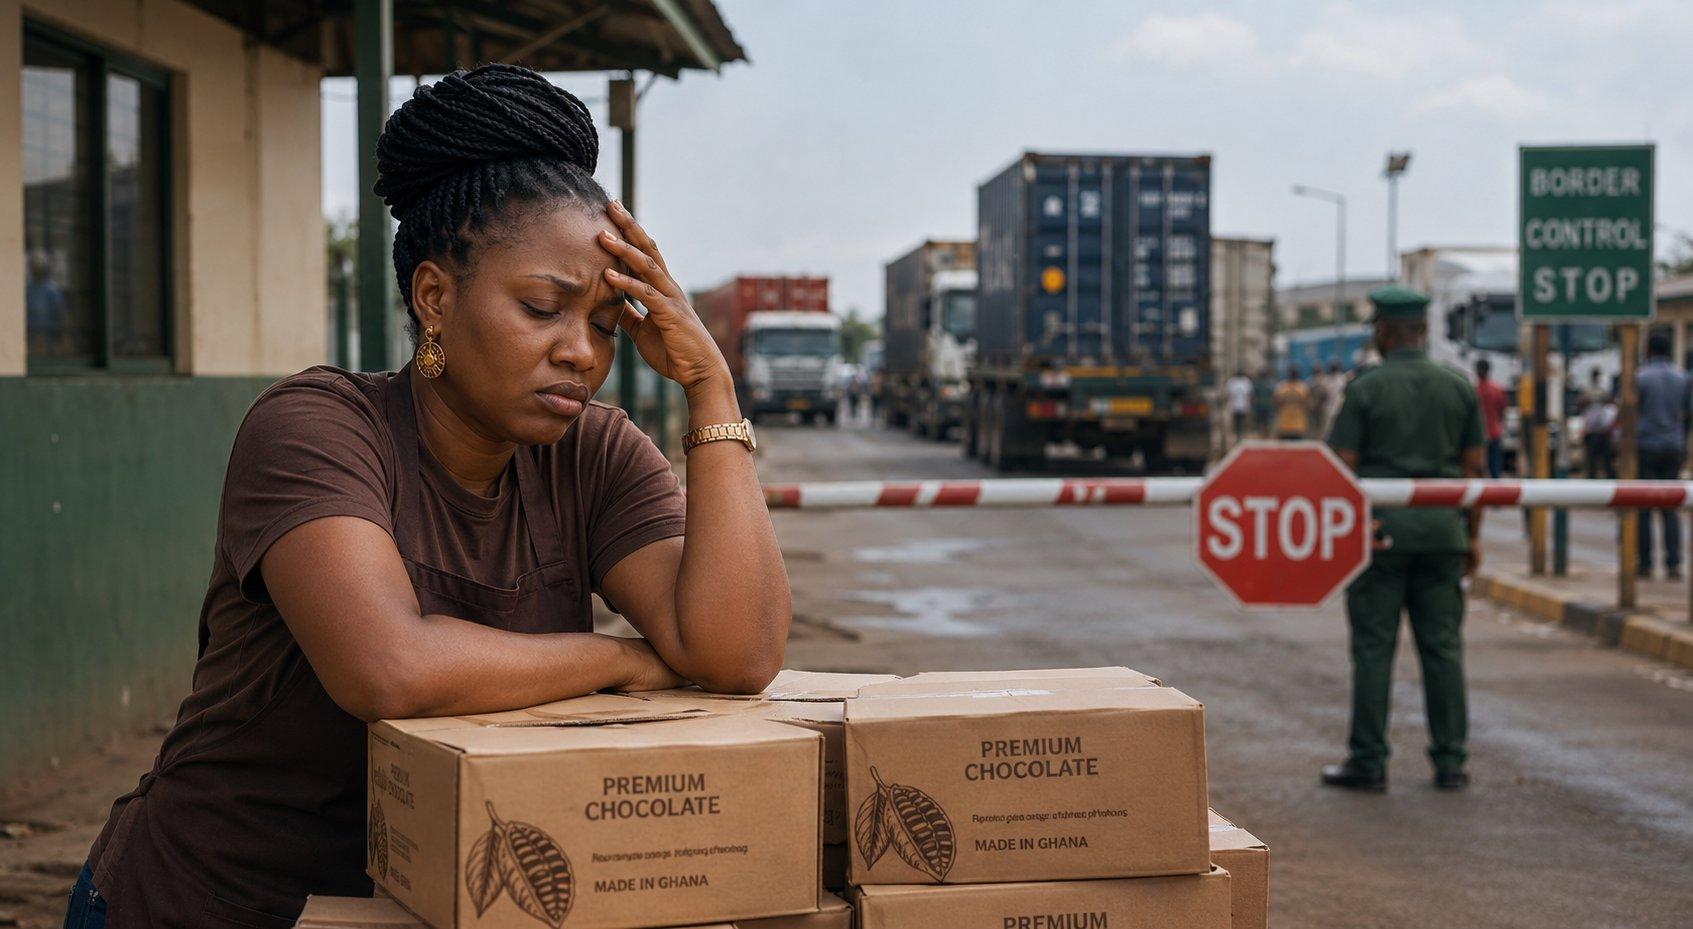
Biashara zinazofanya biashara mipakani zinakumbana na tatizo linalofanana linaloitwa ufadhili wa biashara (trade finance): tuseme msafirishaji wa kakao nchini Ghana anasafirisha kontena kwenda Uholanzi: amelipa wakulima, wasindikaji na gharama za bandari kabla kontena halijaondoka, lakini mnunuzi hatalipa hadi mzigo ufike na kukaguliwa baada ya wiki au miezi kadhaa. Benki huziba pengo hili kwa dhamana au kwa kutoa fedha mapema kabla mzigo haujalipwa na mnunuzi. Bila mfumo huu, biashara ya mipakani inakuwa na hatari kubwa mno kwa kampuni ndogo ambazo haziwezi kustahimili miezi kadhaa ya kukosa mapato.
Pengo la ufadhili wa biashara barani Afrika kwa sasa lipo kwenye takriban dola bilioni 74 kwa mwaka, na kampuni ndogo ndizo zinazoumia zaidi: takwimu za Benki ya Maendeleo ya Afrika zinaonyesha kiwango cha kukataliwa maombi yao ya mikopo ya biashara ni takriban asilimia 37, juu zaidi ya wastani wa kawaida.
Wanawake na pengo la ufadhili
Miongoni mwa biashara zinazohangaika zaidi kupata mitaji, biashara zinazomilikiwa na wanawake zinakabiliwa na pengo lao maalum la ufadhili linalokadiriwa kufikia dola bilioni 42 kote barani Afrika.
Sehemu kubwa ya hili inatokana na vikwazo vilevile lakini kwa kiwango kikubwa zaidi: masharti ya dhamana ya ardhi yanawaathiri wanawake vibaya zaidi katika nchi ambazo wanawake wana uwezekano mdogo wa kumiliki ardhi au majengo kwa majina yao wenyewe, na biashara nyingi za wanawake zinafanya kazi katika sekta isiyo rasmi, jambo linalofanya iwe vigumu kujenga historia rasmi ya kibenki inayotakiwa kupima hatari.
Hili ni suala la kiuchumi sawa na lilivyo suala la kijamii: Jukwaa la Kiuchumi Duniani (WEF) linakadiria kuwa kuziba pengo hili kutaongeza dola bilioni 316 kwenye pato la kiuchumi la Afrika, kwa sababu wafanyabiashara wengi wanawake wenye uwezo mkubwa bado wanakosa mitaji wanayohitaji kujiendeleza.
Mfumo sahihi unapaswa kufananaje?
Uchumi unaofadhili mustakabali wake wenyewe hauachi kuvutia uwekezaji wa kigeni; unaacha tu kutegemea mtaji wa kigeni kama chanzo chake kikuu pekee cha ukuaji.
Katika uchumi wa aina hiyo, mifuko ya pensheni na kampuni za bima huweka sehemu kubwa ya fedha zao katika miundombinu ya ndani, biashara na miradi ya muda mrefu, badala ya kuziweka zote kwenye hati fungani za serikali. Kampuni zinazokua zinapata mitaji kupitia masoko ya hisa ya ndani badala ya kutegemea mikopo ya benki pekee. Wakopeshaji wanatazama zaidi ya dhamana ya ardhi na kutumia mwenendo wa mtiririko wa fedha na ufanisi wa biashara kuamua nani anayestahili mkopo.
Biashara zinazofanya biashara kote barani zinapata ufadhili wa kibiashara unaohitajika kusafirisha bidhaa kwa ujasiri. Na pengo la ufadhili linalowakabili wanawake linazibwa, si kwa upendeleo, bali kwa kuondoa vikwazo vya kimuundo (dhamana, urasmi, historia ya mikopo) kwa kila mtu.
Hakuna hata moja kati ya haya linaloondoa FDI au taasisi za maendeleo; linabadilisha tu jukumu lao: kutoka kuwa chanzo kikuu cha maisha hadi kuwa msaada wa ziada kwa mfumo unaoweza kujifadhili wenyewe kwa sehemu kubwa.
Mwelekeo unaofuata
Mtaji unafanya ukuaji uwezekane; lakini mahali unakoelekezwa ndipo panapoamua nani anayefaidika kihalisi na ukuaji huo.
Ufadhili unaamua ni viwanda vipi vitakavyojengwa, ni barabara zipi zitakazowekwa lami, na ni biashara zipi zitakazopata nafasi ya kukua. Lakini kujenga kiwanda si sawa na kutengeneza ajira nzuri, na kufadhili barabara hakupandishi mapato ya mtu kiotomatiki. Uwekezaji unabadilika kuwa ustawi wa kweli pale tu unapotengeneza ajira zenye staha na kuinua kile ambacho watu wanapata kwa kazi zao.
Hapo ndipo mfululizo huu unapoelekea katika makala inayofuata: ajira na soko la kazi.