Une usine ne produit rien le jour de son inauguration officielle, pas plus qu'elle n'a produit quoi que ce soit durant les deux ou trois années requises pour la bâtir. Le foncier, les machines-outils, les ouvriers qui ont coulé les fondations : tous ces investissements ont été déboursés bien avant que le moindre article ne franchisse les grilles du site.
Il en va de même pour un terminal portuaire avant l'accostage du premier porte-conteneurs, pour une centrale électrique avant qu'elle n'injecte son premier mégawattheure, ou pour un câble sous-marin avant qu'il ne véhicule son premier octet de données. Nous avons exploré l'industrie, les infrastructures, le commerce et la technologie tout au long de cette série, et un constat s'impose : chacune de ces avancées exige le même préalable absolu : que quelqu'un engage des capitaux longtemps avant d'espérer le moindre retour sur investissement.
Cet article examine l'origine de ces financements et la façon dont le continent africain mobilise l'épargne déjà présente à l'intérieur de ses frontières.
Pourquoi la croissance a besoin d'argent avant d'avoir besoin d'idées
Cet argent porte un nom précis : le capital. C'est une épargne mobilisée aujourd'hui en échange d'une créance sur des revenus futurs — qu'il s'agisse des intérêts d'un prêt bancaire, d'une quote-part de bénéfices industriels ou, pour un État, des recettes fiscales et péages générés par une autoroute achevée.
Un pays peut disposer de terres arables généreuses, de gisements miniers inépuisables et de millions de bras prêts à travailler : sans capitaux initiaux, il n'aura ni manufactures, ni mines modernes, ni agro-industrie à grande échelle. Les richesses naturelles et les idées brillantes ne construisent rien par elles-mêmes ; le capital est l'étincelle qui les transmue en réalité tangible.
Le mécanisme est identique à l'échelle d'une petite entreprise : celui qui ouvre une boulangerie doit financer son four et ses sacs de farine avant de vendre sa première baguette. La règle d'airain s'applique à toutes les tailles de structures : dépenser d'abord, encaisser ensuite.
D'où provient le financement de l'Afrique aujourd'hui ?
Dans cette section
Les institutions de financement du développement (IFD) jouent un rôle charnière.
L'Afrique mobilise ses financements à travers plusieurs canaux, chacun répondant à des logiques distinctes :
Les banques commerciales constituent la source la plus familière. Elles collectent les dépôts des particuliers pour prêter aux entreprises et aux États, selon des modalités différentes : les entreprises doivent gager des actifs tangibles (hypothèques, nantissements) pour obtenir un crédit, tandis que les États émettent des obligations et bons du Trésor adossés à la signature souveraine. Dans les deux cas, les banques privilégient des échéances courtes, ce qui limite considérablement leur capacité à financer des projets d'infrastructure sur le temps long.
Les fonds de pension collectent une part du salaire des travailleurs chaque mois et la font fructifier pour verser des rentes des décennies plus tard. N'ayant pas besoin de liquidités immédiates, ces fonds sont naturellement taillés pour l'investissement de long terme. Les caisses de retraite africaines gèrent aujourd'hui plus de 700 milliards de dollars d'actifs sous gestion, un montant qui pourrait atteindre 7 000 milliards de dollars d'ici 2040 à mesure que le travail formel progresse.
Les fonds souverains obéissent à une logique similaire, sous contrôle direct des gouvernements. Leurs ressources varient selon les pays : le Nigeria et le Botswana sanctuarisent une quote-part de leurs rentes pétrolières ou diamantaires pour préparer l'après-matières premières. L'Éthiopie procède différemment : plutôt que des recettes minières, elle regroupe au sein d'un fonds unique les participations de l'État dans ses fleurons publics, comme Ethiopian Airlines et Ethio Telecom. L'objectif demeure identique : transformer le patrimoine public en flux de valeur futurs plutôt que de tout consommer en dépenses courantes. Ensemble, les fonds souverains africains pèsent environ 130 milliards de dollars, ce qui reste modeste rapporté aux 14 000 milliards de dollars gérés par les fonds souverains mondiaux (moins de 1 %).
Les compagnies d'assurance placent les primes versées par leurs souscripteurs et conservent ces réserves jusqu'à l'indemnisation des sinistres — ce qui, pour l'assurance-vie, s'étale sur des décennies. À l'instar des fonds de pension, les assureurs sont des investisseurs de long terme naturels.
Les institutions de financement du développement (IFD) jouent un rôle charnière. Des institutions comme la Banque africaine de développement (BAD), la Société financière internationale (SFI), Afreximbank ou l'Africa Finance Corporation (AFC) sont expressément mandatées pour intervenir là où les banques privées jugent le risque trop lourd, l'horizon trop lointain ou le ticket d'entrée trop élevé. Adossées aux États, elles associent fonds publics et capitaux privés pour rendre finançables des projets indispensables.
L'investissement direct étranger (IDE) — les capitaux injectés par des multinationales étrangères pour bâtir des usines ou acquérir des actifs locaux — polarise l'attention médiatique mais s'avère le plus volatil de tous les flux. L'Afrique a attiré environ 70 milliards de dollars d'IDE en 2025, contre 94 milliards en 2024, ces flux restant concentrés sur quelques pays et secteurs clés (énergie, mines, grands corridors). Les investisseurs internationaux réagissent aux taux d'intérêt mondiaux, aux cours des matières premières et à la santé de leurs économies d'origine — autant de variables échappant aux décideurs africains. Une économie tributaire des seuls capitaux étrangers reste donc exposée à des chocs qu'elle n'a nullement provoqués.
Additionnées, ces ressources forment le gisement de capital accessible à l'Afrique. Cependant, le volume ne fait pas tout : la nature du capital mobilisé compte tout autant.
Tous les capitaux ne cheminent pas au même rythme
Dans cette section
Les IFD comblent la même brèche en absorbant les risques que le secteur privé refuse de porter seul pendant une décennie.
Une boutique d'électronique importée peut dégager des profits dès sa première année d'exercice. Une ligne ferroviaire reliant deux métropoles ou un périmètre irrigué exige dix à quinze ans pour amortir ses coûts de construction. Les deux activités requièrent des capitaux, mais d'une nature radicalement différente. Un crédit bancaire classique suffit pour la boutique ; le rail et l'irrigation exigent des capitaux prêts à attendre des années : ce que l'on nomme le capital patient.
Le capital patient est un financement engagé sur le long terme, avec la certitude acceptée que les rendements ne se matérialiseront qu'après plusieurs années, au rythme de la rentabilité réelle du projet. Un investisseur exigeant son remboursement sous 24 à 36 mois ne peut soutenir de tels chantiers, quelle que soit leur qualité intrinsèque.
C'est pourquoi la nature de l'institution financière est aussi déterminante que le montant des fonds : les fonds de pension et les fonds souverains n'ont pas d'impératif de liquidité immédiate, ce qui les rend parfaitement armés pour financer de grands ouvrages industriels. Les IFD comblent la même brèche en absorbant les risques que le secteur privé refuse de porter seul pendant une décennie.
Lorsque l'essentiel du capital disponible dans un pays est à court terme — parqué sur des dépôts bancaires à vue ou des investissements de portefeuille volatils —, les grands projets structurants peinent à sortir de terre, même si la masse monétaire paraît abondante sur le papier. L'obstacle n'est pas la rareté absolue de l'argent, mais la rareté du capital patient.
Pourquoi l'Afrique peine encore à s'autofinancer
Dans cette section
Enfin, l'incertitude juridique et réglementaire dissuade le capital patient.
En dépit de la présence de banques, de caisses de retraite, de fonds souverains et d'IFD, le système financier africain reste sous-dimensionné face aux besoins de ses économies. Le déficit est flagrant dans les infrastructures : la BAD estime les besoins du continent entre 130 et 170 milliards de dollars par an, laissant un trou béant de 68 à 108 milliards de dollars non financés chaque année.
Cette carence tient d'abord à l'étroitesse des gisements d'épargne locale institutionnelle. Les marchés boursiers et obligataires locaux sont souvent trop peu profonds pour offrir aux entreprises une alternative viable au crédit bancaire.
La « bancabilité » et la préparation des projets constituent un goulet d'étranglement méconnu mais décisif : avant d'engager des millions sur une centrale électrique, tout investisseur réclame des études de faisabilité techniques, des estimations de coûts fiables, des titres fonciers sécurisés et des modèles de demande éprouvés. Mener ces études préalables coûte cher et exige une ingénierie de pointe ; nombre de projets prometteurs s'enlisent à ce stade, bien avant la table ronde financière.
Le risque de change ajoute un lourd fardeau : une usine emprunte en dollars mais vend ses produits sur le marché local en nairas ou en cédis ; chaque dépréciation de la monnaie nationale renchérit mécaniquement la charge de la dette. Les investisseurs anticipent ce péril en exigeant des primes de risque exorbitantes ou en refusant d'investir en devise locale sur le long terme.
Enfin, l'incertitude juridique et réglementaire dissuade le capital patient. L'investisseur qui s'engage pour quinze ans parie sur la pérennité du droit fiscal, de la législation foncière et de la liberté de rapatriement des dividendes. Là où la visibilité est floue, les financements de long terme désertent.
Pourquoi les PME peinent à se financer
Dans cette section
Les entreprises engagées dans le commerce transfrontalier butent sur un défi connexe : le financement du commerce extérieur (trade finance).
Un petit industriel doit acheter ses matières premières avant de produire et payer ses salariés avant d'encaisser les règlements de ses clients. La trésorerie qui comble ce décalage temporel s'appelle le fonds de roulement, et son épuisement est la première cause de faillite des PME, y compris lorsque leurs produits s'arrachent sur le marché.
Les banques commerciales exigent des garanties réelles en contrepartie de leurs découverts. Or, la plupart des jeunes entreprises ne possèdent ni immeubles ni équipements lourds éligibles, ce qui dresse une barrière infranchissable. La SFI estime que les PME d'Afrique subsaharienne pourraient absorber productivement 331 milliards de dollars de crédits supplémentaires, alors que la moitié d'entre elles déclare ne pas pouvoir accéder aux financements requis pour croître.
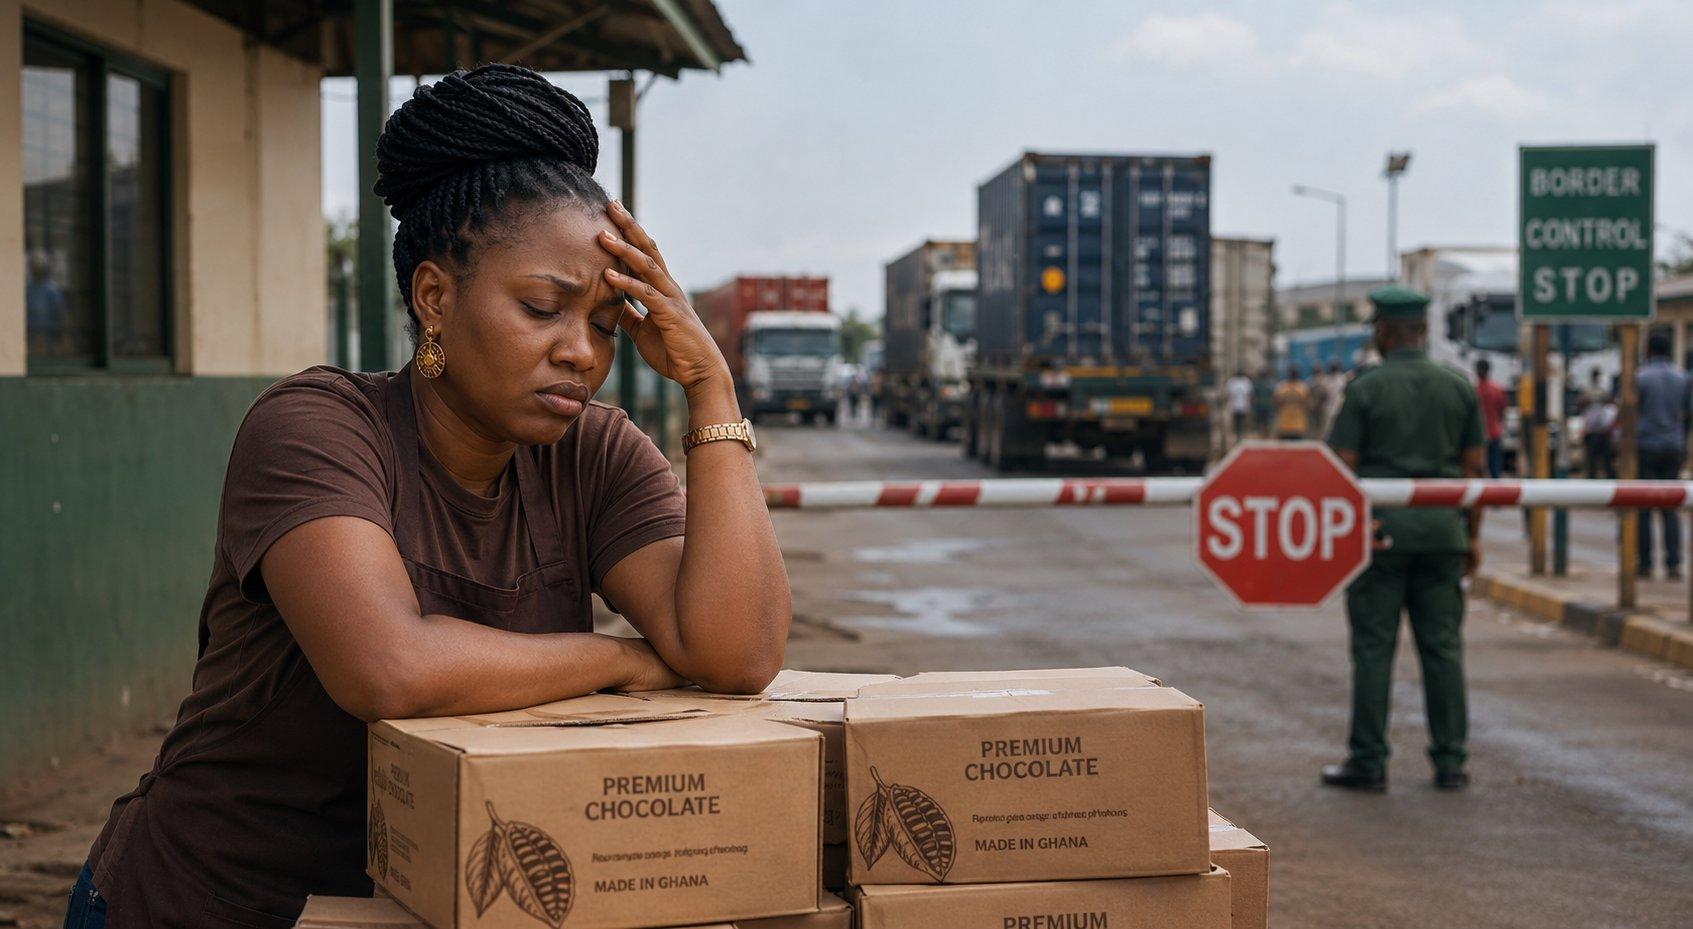
Les entreprises engagées dans le commerce transfrontalier butent sur un défi connexe : le financement du commerce extérieur (trade finance). Supposons qu'un exportateur ghanéen de cacao expédie un conteneur aux Pays-Bas : il a déjà rétribué les planteurs, les transporteurs et le port avant le départ du navire, mais le client européen ne paiera qu'à la livraison, des semaines plus tard. Une banque comble cette attente en garantissant le paiement ou en avançant les fonds dès l'embarquement. Sans cet instrument, le commerce transfrontalier devient trop risqué pour les PME.
Les chiffres attestent de cette fracture : le déficit de trade finance en Afrique s'établit à 74 milliards de dollars par an, et les PME en font les frais avec un taux de rejet bancaire de près de 37 %, bien supérieur à la moyenne générale.
Les femmes entrepreneures face au gouffre financier
Parmi les entreprises les plus entravées, les entreprises détenues par des femmes font face à un déficit de financement propre évalué à 42 milliards de dollars en Afrique.
Ce fossé découle des mêmes barrières structurelles, exacerbées par les inégalités : les exigences de collatéral immobilier pénalisent lourdement les femmes dans les pays où les coutumes limitent leur accès à la propriété foncière. De surcroît, une large part des entreprises féminines opère dans l'économie informelle, rendant complexe l'établissement d'antécédents bancaires officiels.
C'est un gâchis économique majeur : le Forum économique mondial calcule que combler ce déficit ajouterait 316 milliards de dollars au PIB du continent, tant le potentiel productif des femmes reste bridé par le manque de capitaux.
Ce que signifierait réussir la transition financière
Une économie qui finance souverainement son avenir ne renonce pas aux capitaux étrangers : elle cesse simplement d'en dépendre comme unique moteur de croissance.
Dans un tel écosystème, les fonds de pension et compagnies d'assurance allouent une fraction substantielle de leur épargne aux infrastructures locales et aux champions industriels, plutôt que de tout placer en bons du Trésor à court terme. Les entreprises en expansion émettent des actions et des obligations sur des places financières locales dynamiques au lieu de subir les limites du crédit bancaire. Les banquiers évaluent les dossiers d'après les flux réels de trésorerie et la réputation commerciale plutôt que sur le seul nantissement d'immeubles.
Les entreprises transfrontalières accèdent aisément aux crédits documentaires pour conquérir les marchés continentaux. Et le fossé de financement des entrepreneures se résorbe, non par assistanat, mais par l'éradication des barrières de garanties et la formalisation du crédit pour tous.
Les IDE et les banques de développement ne disparaissent pas : leur mission évolue, passant de source d'oxygène vitale à rôle de catalyseur au sein d'un système financier largement autonome.
Les perspectives qui s'ouvrent
Le capital rend la croissance possible ; sa destination détermine qui en recueille les fruits.
Le financement décide des usines qui sortent de terre, des autoroutes qui relient les territoires et des entreprises qui changent d'échelle. Mais financer un complexe n'est pas synonyme de création automatique d'emplois décents, et goudronner une piste n'enrichit pas magiquement les riverains. L'investissement ne devient prospérité que lorsqu'il se traduit par des emplois pérennes et des rémunérations valorisantes.
C'est là que cette série se dirige désormais : l'emploi et le dividende démographique.