المصنع لا ينتج شيئاً في اليوم الأول لافتتاحه، ولم ينتج أي شيء أيضاً خلال العامين أو الثلاثة أعوام التي استغرقها تشييده. الأرض، والآلات، والعمال الذين بنوا الأساسات: دُفعت أجور كل هؤلاء وشُيدت البنية التحتية قبل فترة طويلة من قدرة المصنع على تصنيع أو بيع منتج واحد.
والأمر نفسه ينطبق على الميناء قبل أن ترسو فيه أول سفينة، ومحطة الكهرباء قبل أن تولد أول كيلوواط، وكابل الألياف الضوئية قبل أن ينقل أول بايت من البيانات. لقد غطينا التصنيع والبنية التحتية والتجارة والتكنولوجيا في هذه السلسلة، ويمكننا جميعاً الاتفاق على أن كل هذه الابتكارات والمشاريع تعتمد على حدوث الشيء ذاته أولاً: شخص ما ينفق المال قبل فترة طويلة من استرداده.
يدور هذا المقال حول مصدر تلك الأموال، ومدى كفاءة قارتنا أفريقيا في توظيف واستثمار الأموال الموجودة بالفعل داخل حدودها.
لماذا يحتاج النمو إلى المال قبل أن يحتاج إلى الأفكار؟
تلك الأموال لها اسم اقتصادي محدد: رأس المال. إنه المال المدخر اليوم مقابل المطالبة بعوائد أو أرباح لاحقاً، سواء كان ذلك عائداً على قرض، أو حصة من أرباح مستقبلية، أو بالنسبة للحكومات: عائدات الضرائب ورسوم المرور التي ستجلبها الطرق والموانئ المشيدة في النهاية.
يمكن لبلد ما أن يمتلك أراضي خصبة شاسعة، ورواسب معدنية هائلة، وملايين الشباب الراغبين في العمل بجد، ومع ذلك يظل خالياً من المصانع أو المناجم أو المزارع الكبرى؛ ببساطة لأنه لا وجود لأي من تلك المنشآت حتى يتكفل شخص ما بسداد التكاليف الأولية مقدماً. فالموارد الطبيعية والأفكار العظيمة لا تبني شيئاً بمفردها؛ رأس المال هو ما يحولها إلى مشاريع ملموسة وواقع حقيقي.
وينطبق المبدأ ذاته على المشروعات الصغيرة: فالشخص الذي يفتتح مخبزاً لا يزال بحاجة لشراء الفرن والدقيق قبل إنتاج وبيع رغيف خبز واحد. والنمط متطابق عبر جميع أحجام الشركات ومختلف القطاعات: أنفق أولاً، واجنِ الأرباح لاحقاً؛ تلك هي القاعدة الذهبية التي يعود إليها كل نشاط اقتصادي.
من أين يأتي تمويل أفريقيا اليوم؟
في هذا القسم
وتحظى هذه المؤسسات بدعم حكومي وتدمج الأموال العامة مع رؤوس الأموال الخاصة لجعل المشاريع الكبرى مجدية وجاذبة للتمويل.
تُموَّل أفريقيا عبر قنوات متعددة، وتؤدي كل قناة تمويلية دوراً مختلفاً:
البنوك التجارية هي المصدر الأكثر ألفة؛ فهي تجمع الودائع من العملاء وتقرض جزءاً من تلك الأموال للشركات والحكومات، وإن كان ذلك بأساليب متباينة: فالشركات مطالبة بتقديم ضمانات عينية ورهونات عقارية كأصل أمان قبل أن يوافق البنك على إقراضها، بينما يعتمد الاقتراض الحكومي على السندات وأذون الخزانة المدعومة بالجدارة الائتمانية للدولة. وفي كلتا الحالتين، تميل البنوك عموماً إلى فترات سداد قصيرة الأجل، ما يقيد حجم القروض الموجهة للمشاريع التنموية طويلة المدى للشركات والحكومات على حد سواء.
صناديق التقاعد تجمع جزءاً من رواتب العمال شهرياً وتستثمرها لتنمو وتتحول إلى معاشات تقاعدية على مدى عقود؛ ولأن هذه الأموال لن تكون مطلوبة للاسترداد لسنوات طويلة، فإن صناديق التقاعد مؤهلة بطبيعتها للاستثمار طويل الأجل. وتدير صناديق التقاعد الأفريقية اليوم أكثر من 700 مليار دولار من الأصول المجمعة، وتشير تقديرات الصناعة إلى إمكانية نمو هذا الرقم نحو 7 تريليونات دولار بحلول عام 2040 مع انضمام المزيد من العمال للقطاع الرسمي.
صناديق الثروة السيادية تعمل بمبدأ مماثل، باستثناء أن الحكومات هي التي تديرها، والأموال التي تغذيها لا تأتي دائماً من المصدر نفسه: تتبع نيجيريا وبوتسوانا النموذج الكلاسيكي، حيث يُعزل جزء من إيرادات تصدير النفط أو الماس ويُستثمر بدلاً من إنفاقه الفوري، ليبقى للأجيال القادمة ذخر بعد نضوب تلك الموارد. بينما تعمل إثيوبيا بطريقة مغايرة؛ فبدلاً من إيرادات الموارد الطبيعية، تجمع حصص ملكية الحكومة في كبرى الشركات الوطنية — كالخطوط الجوية الإثيوبية وشركة الاتصالات — داخل صندوق سيادي واحد. والهدف في الحالتين واحد: تحويل الأموال التي تسيطر عليها الدولة إلى أصول تواصل توليد القيمة مستقبلاً، بدلاً من استهلاكها في الإنفاق الجاري اليوم. وتحتفظ صناديق الثروة السيادية في أفريقيا مجتمعة بنحو 130 مليار دولار، وهو رقم يبدو كبيراً حتى تقارنه بنحو 14 تريليون دولار تديرها هذه الصناديق حول العالم: فالصناديق الأفريقية تشكل أقل من واحد بالمائة من الإجمالي العالمي.
شركات التأمين تستثمر أقساط التأمين التي يدفعها عملاؤها محتفظة بتلك الأموال حتى تستحق مطالبات التعويض، والتي قد تمتد لعقود في تأمينات الحياة، مما يجعل شركات التأمين مستثمراً طبيعياً طويل الأجل كصناديق التقاعد.
مؤسسات التمويل التنموي تعمل بطريقة مختلفة تماماً؛ إذ توجد منظمات مثل بنك التنمية الأفريقي (AfDB)، ومؤسسة التمويل الدولية (IFC)، والبنك الأفريقي للتصدير والاستيراد (Afreximbank)، ومؤسسة التمويل الأفريقية (AFC) خصيصاً لتمويل المشاريع التي تراها البنوك التجارية والمستثمرون الخاصون محفوفة بالمخاطر، أو شديدة الطول في مداها الزمني، أو أكبر من أن تمولها جهة منفردة. وتحظى هذه المؤسسات بدعم حكومي وتدمج الأموال العامة مع رؤوس الأموال الخاصة لجعل المشاريع الكبرى مجدية وجاذبة للتمويل.
الاستثمار الأجنبي المباشر (FDI) — وهو الأموال التي يضخها مستثمرون من خارج أفريقيا مباشرة في بناء مصانع أو شراء حصص في شركات القارة — يحظى بأكبر قدر من الزخم الإعلامي لكنه الأقل استقراراً بين هذه المصادر؛ إذ جذبت أفريقيا نحو 70 مليار دولار من الاستثمار الأجنبي المباشر في عام 2025، مقارنة بنحو 94 مليار دولار في عام 2024. وتبقى تلك الأموال متركزة في عدد محدود من الدول والقطاعات، وخاصة الطاقة والمعادن والبنية التحتية. ويستجيب المستثمرون الأجانب لأسعار الفائدة العالمية، وأسعار السلع، والظروف الاقتصادية في بلدانهم، وهي عوامل لا يملك صناع السياسات في أفريقيا أي سيطرة عليها؛ ولهذا يظل الاقتصاد المعتمد على رؤوس الأموال الأجنبية عرضة لتقلبات خارجية لم يكن له يد في إشعالها.
اجمع كل هذه المصادر معاً وستحصل على كتلة رأس المال المتاحة للاقتصادات الأفريقية. لكن الحجم ليس العامل الوحيد الحاسم؛ فمدى ملاءمة نوع رأس المال لاحتياجات المشروع لا يقل أهمية عن حجمه.
لا تتحرك كل رؤوس الأموال بالسرعة ذاتها
في هذا القسم
وتوجد مؤسسات التمويل التنموي جزئياً لسد هذه الفجوة وتحمل المخاطر التي يعزف عنها المستثمر الخاص لعقد من الزمان.
قد يحقق متجر لبيع الأجهزة الإلكترونية المستوردة أرباحاً في غضون عام واحد من افتتاحه، بينما قد يستغرق خط سكة حديد يربط بين مدينتين، أو مشروع ري زراعي عملاق، عشر أو خمس عشرة سنة لتوليد إيرادات كافية لسداد تكلفة بنائه. يحتاج المشروعان إلى رأس مال، لكن ليس النوع نفسه من رأس المال؛ فقرض بنكي تقليدي قد يغطي تكاليف إنشاء المتجر وشراء الإلكترونيات، أما خط السكة الحديد ومشروع الري فيحتاجان إلى مستثمر يبدي استعداداً للانتظار لفترة أطول بكثير: وهو ما يسمى رأس المال الصبور (Patient Capital).
رأس المال الصبور هو التمويل الملتزم بالبقاء لفترات طويلة تمتد لسنوات، على أساس أن العوائد تستغرق وقتاً طويلاً للظهور، بما يتوافق مع الدورة الطبيعية لربحية المشروع. والمستثمرون الذين يبحثون عن استرداد أموالهم في غضون عامين أو ثلاثة لا يمكنهم تقديم هذا التمويل، مهما كانت جدوى المشروع ممتازة.
ولهذا تكتسب طبيعة المؤسسة التي تدير الأموال أهمية توازي حجم المال المتاح؛ فصناديق التقاعد والصناديق السيادية لا تحتاج لاسترداد أموالها سريعاً، ما يجعلها مثالية لتمويل مشاريع البنية التحتية والتصنيع طويلة الأجل التي تعجز القروض المصرفية قصيرة الأجل عن تلبيتها. وتوجد مؤسسات التمويل التنموي جزئياً لسد هذه الفجوة وتحمل المخاطر التي يعزف عنها المستثمر الخاص لعقد من الزمان.
وعندما يكون معظم رأس المال المتاح في بلد ما قصير الأجل — حبيس الودائع المصرفية أو استثمارات المحافظ الأجنبية التي يمكن سحبها بنقرة زر — تواجه المشاريع الكبرى صعوبة بالغة في التشييد، حتى لو بدت السيولة المالية جيدة على الورق. المشكلة غالباً ليست في كمية رأس المال، بل في مقدار ما يتوفر منه من رأس مال صبور.
لماذا لا تزال أفريقيا تكافح لتمويل نفسها؟
في هذا القسم
وعندما تهتز هذه الثقة، تكافح المشاريع الممتازة لجذب التمويل طويل الأجل، مهما كانت جدواها الاقتصادية متينة.
حتى مع وجود البنوك، وصناديق التقاعد، والصناديق السيادية، والمؤسسات التنموية في القارة، لا تزال المنظومة المالية الذاتية لأفريقيا عاجزة عن تلبية احتياجات اقتصاداتها، والفجوة تظهر بأوضح صورها في البنية التحتية؛ إذ يقدّر بنك التنمية الأفريقي حاجة القارة لاستثمارات تتراوح بين 130 و170 مليار دولار سنوياً لبناء الطرق ومحطات الطاقة والموانئ، ويبقى ما بين 68 و108 مليارات دولار من تلك الاحتياجات دون تمويل كل عام.
ويرجع جزء من هذا النقص إلى صغر حجم أوعية رأس المال القابلة للاستثمار في أفريقيا مقارنة باحتياجاتها؛ والصناديق السيادية المذكورة سابقاً دليل على ذلك. وأسواق الأسهم والسندات المحلية تروي قصة مماثلة: ففي معظم البلدان الأفريقية، تتسم الأسواق المالية بضحالة السيولة وتفتقر إلى العمق الذي يتيح للشركات بديلاً حقيقياً عن القروض المصرفية.
ويعد "إعداد المشاريع وتجهيزها" (Project Preparation) عائقاً أقل وضوحاً ولكنه في غاية الأهمية؛ فقبل أن يلتزم أي مستثمر بضخ أمواله في طريق أو محطة كهرباء، يحتاج لدراسة جدوى مدققة، وتقديرات تكلفة شفافة، وحقوق أراضٍ آمنة وموثقة، وتوقعات موثوقة للطلب المستقبلي. وإعداد كل ذلك يتطلب أموالاً وخبرات هندسية ومالية متخصصة، وهناك عدد هائل من المشاريع الواعدة يتعثر عند هذه المحطة الأولية قبل الوصول لمرحلة التمويل.
وتضيف مخاطر تقلبات العملة طبقة أخرى من التعقيد: فقد يقترض مصنع بالدولار الأمريكي لكنه يبيع منتجاته للمستهلكين المحليين بالنايرا النيجيرية، أو تقترض تعاونية زراعية بالدولار وتتقاضى مستحقاتها بالسيدي الغاني؛ وفي الحالتين، كلما انخفضت قيمة العملة المحلية مقابل الدولار، أصبح سداد القرض أكثر كلفة وإرهاقاً. ويدرك المستثمرون هذا الواقع مسبقاً، ويقوم الكثيرون منهم بتسعيره عبر المطالبة بعوائد فائدة أعلى أو تجنب المشاريع طويلة الأجل بالعملات المحلية كلياً.
كما أن عدم اليقين السياسي والتنظيمي يثبط رأس المال الصبور؛ فالمستثمر الذي يلتزم بضخ أمواله لخمسة عشر عاماً يراهن أيضاً على أن القوانين والضرائب وقواعد تحويل الأرباح المعمول بها اليوم ستبقى قائمة في العام العاشر. وعندما تهتز هذه الثقة، تكافح المشاريع الممتازة لجذب التمويل طويل الأجل، مهما كانت جدواها الاقتصادية متينة.
لماذا تكافح الشركات الصغيرة للحصول على التمويل؟
في هذا القسم
وبدون هذا التمويل، تصبح التجارة عبر الحدود محفوفة بمخاطر لا تقوى الشركات الصغيرة على تحملها كما تفعل الشركات العالمية الكبرى.
يتعين على المصنع الصغير شراء المواد الخام قبل أن يتمكن من إنتاج أي سلعة للبيع، وسداد أجور عماله قبل أن يدفع العملاء فواتيرهم. والأموال التي تغطي تلك الفجوة بين دفع التكاليف وتحصيل الإيرادات تسمى رأس المال العامل (Working Capital)، والافتقار إليه هو أحد أكثر الأسباب شيوعاً لتعثر المشروعات الصغيرة، حتى عندما يكون الطلب على منتجاتها مرتفعاً.
والبنوك التي تقدم هذا النوع من القروض تطلب عادة ضمانات عينية، والكثير من المشروعات الصغيرة أو الناشئة لا تمتلك العقارات أو الآلات التي تقبلها البنوك كرهن آمن، مما يشكل حاجزاً منيعاً أمام تمويل المشروعات الصغيرة والمتوسطة. وتقدر مؤسسة التمويل الدولية أن الشركات الصغيرة والمتوسطة في المنطقة قادرة على توظيف نحو 331 مليار دولار إضافية من التمويل بكفاءة إنتاجية عالية، في حين تؤكد نصف الشركات الصغيرة عجزها عن الحصول على الائتمان اللازم لنموها.
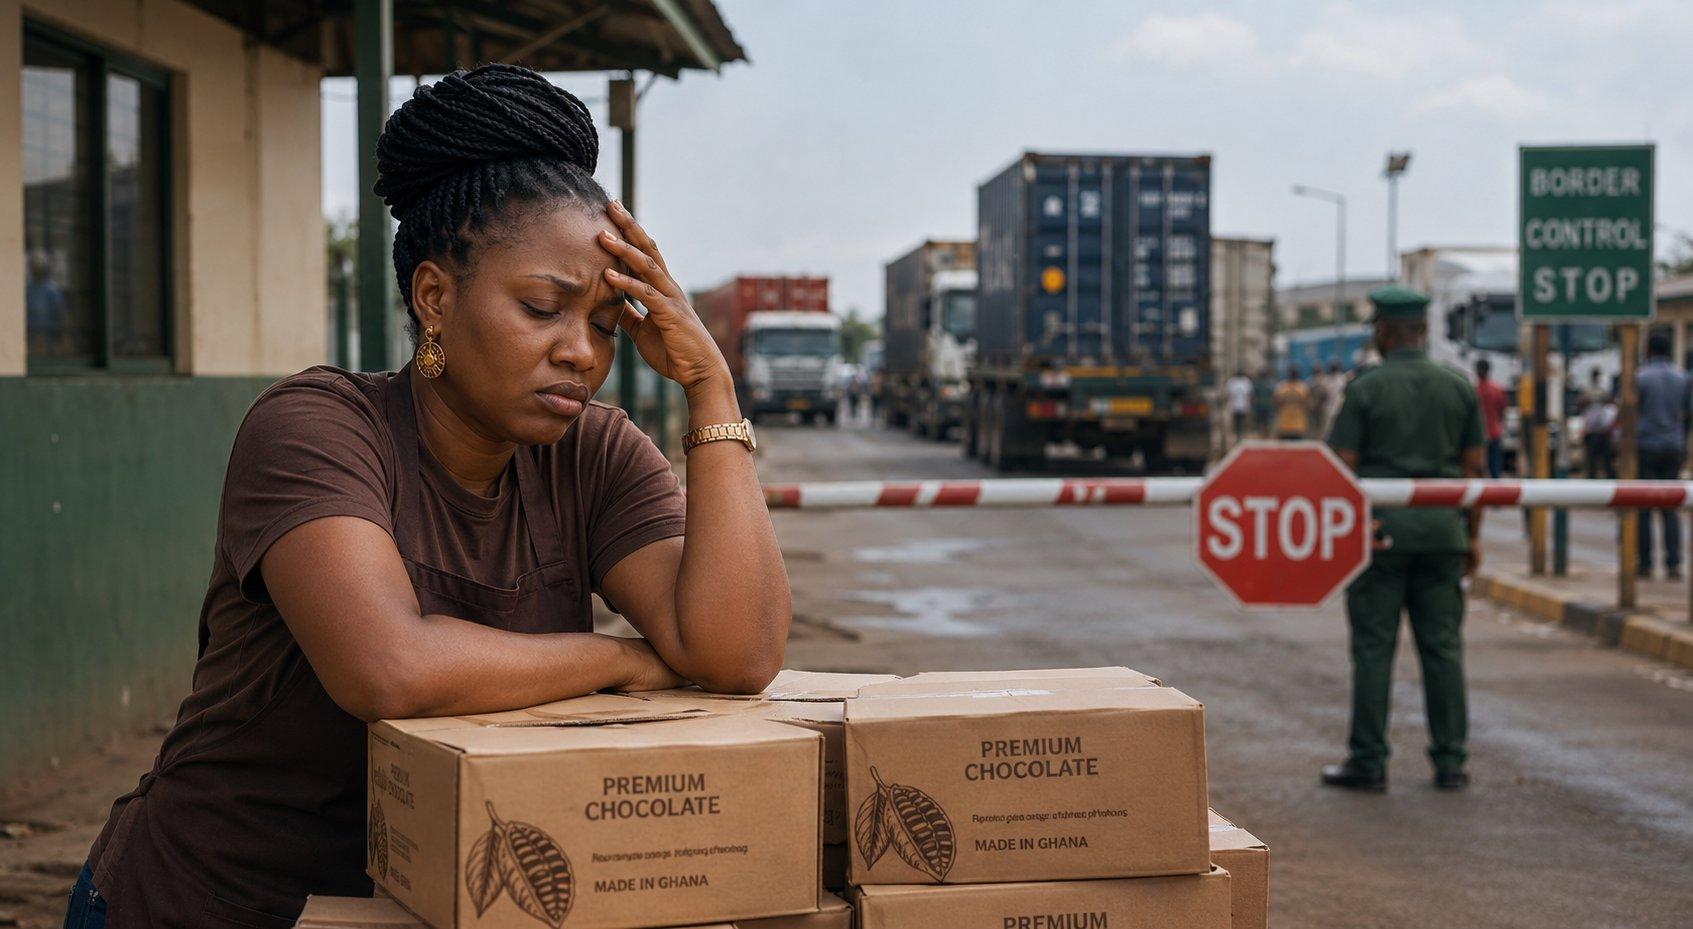
وتواجه الشركات التي تمارس التجارة عبر الحدود معضلة ذات صلة تسمى تمويل التجارة (Trade Finance): لنفترض أن مصدر كاكاو في غانا يشحن حاوية لمشترٍ في هولندا؛ لقد سدد المصدر بالفعل مستحقات المزارعين والمعالجين وتكاليف الشحن قبل أن تغادر الحاوية الميناء، لكن المشتري قد لا يدفع حتى تصل الشحنة وتجتاز الفحص الجمركي بعد أسابيع أو أشهر. ويتولى بنك تجاري أو مقرض متخصص سد هذه الفجوة مقابل رسوم محددة: إما بضمان السداد للمصدر في حال تخلف المشتري، أو بتقديم معظم المبلغ مقدماً للمصدر بمجرد شحن البضائع ثم تحصيله لاحقاً من المشتري. وبدون هذا التمويل، تصبح التجارة عبر الحدود محفوفة بمخاطر لا تقوى الشركات الصغيرة على تحملها كما تفعل الشركات العالمية الكبرى.
وتتضح هذه الفجوة في الأرقام: ففجوة تمويل التجارة في أفريقيا تستقر حالياً عند نحو 74 مليار دولار سنوياً، وتعد الشركات الصغيرة الأكثر تضرراً منها؛ إذ تظهر بيانات بنك التنمية الأفريقي أن معدل رفض طلبات تمويل التجارة للشركات الصغيرة يصل إلى نحو 37 بالمائة، وهو أعلى بكثير من متوسط الرفض الإجمالي.
رائدات الأعمال وفجوة التمويل
من بين الشركات التي تعاني أشد المعاناة للوصول إلى رأس المال، تواجه الشركات المملوكة للنساء فجوة تمويلية خاصة تقدر بنحو 42 مليار دولار عبر القارة.
ويعود معظم هذا النقص إلى العقبات ذاتها ولكن بتأثير مضاعف: فشروط الضمانات العينية تجحف بالنساء على نحو غير متناسب في البلدان التي يقل فيها احتمال امتلاكهن للأراضي أو العقارات بأسمائهن القانونية، كما تعمل العديد من رائدات الأعمال في الاقتصاد غير الرسمي، مما يصعب بناء سجل المعاملات والائتمان الذي تطلبه البنوك لتقييم المخاطر.
وهذه ليست مجرد قضية عدالة اجتماعية، بل هي مسألة نمو اقتصادي استراتيجي؛ إذ يقدر المنتدى الاقتصادي العالمي أن سد فجوة التمويل للنساء كفيل بإضافة 316 مليار دولار إلى الناتج الاقتصادي لأفريقيا، لأن هناك الكثير من الكفاءات النسائية التي تفتقر ببساطة إلى رأس المال اللازم لإطلاق إمكاناتها.
كيف يبدو المسار الصحيح للمستقبل؟
الاقتصاد الذي يمول مستقبله ذاتياً لا يتوقف عن جذب الاستثمارات الأجنبية، بل يتوقف فقط عن الاعتماد على رأس المال الأجنبي بوصفه المحرك الأساسي الوحيد لنموه.
وفي مثل هذا الاقتصاد، توجه صناديق التقاعد وشركات التأمين حصة أكبر من مدخراتها إلى البنية التحتية المحلية والشركات والمشاريع التنموية طويلة الأجل، بدلاً من تكديسها في السندات الحكومية قصيرة الأجل. وتجمع الشركات النامية رؤوس أموالها عبر أسواق الأسهم والسندات المحلية بدلاً من الارتهان الكلي للقروض المصرفية. وينظر المقرضون إلى ما وراء الضمانات العقارية التقليدية ويعتمدون على تدفقات المعاملات والسيولة النقدية والأداء التشغيلي لمنح الائتمان، مما يمنح الشركات الواعدة فرصة حقيقية للنمو حتى لو لم تمتلك عقارات باهظة.
وتحصل الشركات المتاجرة عبر القارة على تمويل التجارة الذي تحتاجه لنقل السلع بثقة، وتُغلق فجوة التمويل أمام رائدات الأعمال ليس عبر المعاملة التفضيلية، بل عبر تفكيك العوائق الهيكلية الكامنة (الضمانات، القطاع غير الرسمي، غياب السجلات الائتمانية) للجميع.
ولا يلغي أي من ذلك دور الاستثمار الأجنبي المباشر أو مؤسسات التمويل الدولية، بل يعيد ضبط وظيفتها: من مصدر وحيد لا غنى عنه إلى داعم إضافي لمنظومة وطنية وقارية قادرة على تمويل الجزء الأكبر من احتياجاتها ذاتياً.
إلى أين يقودنا هذا المسار؟
رأس المال يجعل النمو الاقتصادي ممكناً؛ والوجهة التي يتدفق إليها هي التي تحدد من يستفيد فعلياً من ثمار هذا النمو.
إن التمويل هو الذي يقرر أي المصانع ستُبنى، وأي الطرق ستُعبَّد، وأي الشركات ستحظى بفرصة التوسع والازدهار؛ لكن بناء المصنع لا يعني تلقائياً خلق الوظيفة الكريمة، وتمويل الطريق لا يرفع دخل المواطن بصورة آلية. الاستثمار لا يتحول إلى رخاء وازدهار حقيقي إلا عندما يخلق فرص عمل مجزية ويرفع ما يكسبه الناس بعرق جبينهم.
وهنا تتجه هذه السلسلة في مقالها التالي: الوظائف وسوق العمل.